Oportunidades
Seguimiento Diesel
Sucursales
Portal Clientes
2026

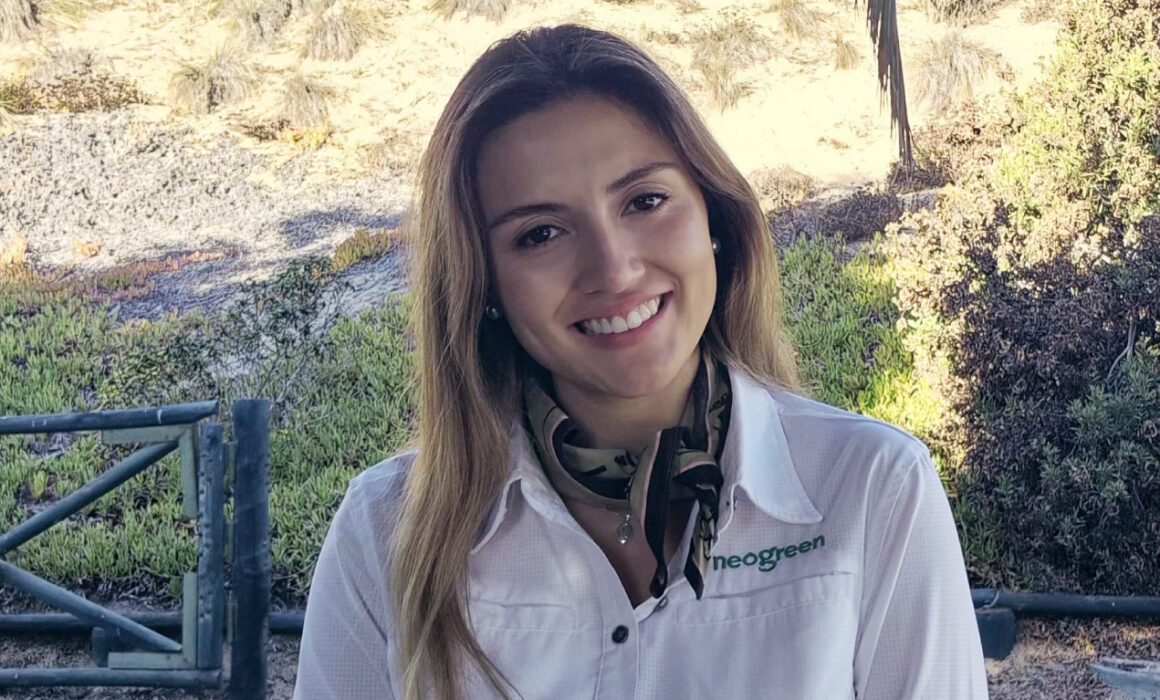
M. Francisca Riquelme: “la biodiversidad no está en contradicción con la productividad, sino que la sostiene”

La ingeniera agrónoma y especialista en gestión ambiental ve en la agricultura regenerativa una oportunidad concreta para reconciliar productividad y sostenibilidad. Desde Neogreen, trabaja impulsando soluciones basadas en economía circular y bioestimulación.

Creció en el campo y, aunque la agricultura no era el principal ingreso familiar, siempre estuvo presente en su vida cotidiana. Entre cultivos, naturaleza y una relación cercana con el entorno, Francisca Riquelme fue construyendo tempranamente una conexión con el agro que más adelante marcaría su camino profesional.

“Desde muy pequeña mis papás inculcaron en mí un respeto genuino por la naturaleza”, recuerda. Por eso, cuando llegó el momento de elegir una carrera, estudiar Agronomía no fue una sorpresa, sino una consecuencia natural de esa historia familiar y territorial.

Con el tiempo, su interés dejó de centrarse únicamente en la producción agrícola y comenzó a orientarse hacia una pregunta más amplia: cómo producir sin comprometer los sistemas que sostienen esa producción. Ahí apareció la gestión ambiental, disciplina que hoy considera inseparable de la Agronomía.

Antes de llegar a Neogreen trabajó en áreas como reforestación y minería, buscando espacios donde pudiera conectar conocimiento técnico con desafíos ambientales reales. La propuesta de la empresa que hoy integra —transformar residuos de la industria salmonera en bioestimulantes agrícolas— fue lo que finalmente la convenció.

“Lo que me llamó la atención desde el principio fue que el proyecto naciera de un problema ambiental concreto y lo transformara en una solución productiva”, explica.

Hoy, desde su trabajo en terreno, promueve una visión de agricultura donde el suelo, la microbiota y la resiliencia de los cultivos pasan a ser parte central de las decisiones productivas. Una mirada que, asegura, ya no es solo aspiracional, sino una necesidad frente a la presión climática y los desafíos de seguridad alimentaria.

Biodiversidad y productividad

—Desde tu experiencia, ¿qué significa realmente avanzar hacia una agricultura más sustentable, más allá del discurso?

“Para mí significa tomar decisiones incómodas y medir lo que realmente importa, porque la sustentabilidad en la agricultura no es un sello ni un relato de marketing, o al menos no debería serlo.

Es mucho más que eso. Es cómo manejas el suelo, qué le dejas al sistema después de cada temporada y también entender que la biodiversidad no está en contradicción con la productividad, sino que la sostiene.

Hay evidencia científica contundente que muestra que los suelos con mayor diversidad microbiana tienen mejor estructura, mayor capacidad de retención hídrica y mayor resiliencia frente a distintos tipos de estrés, lo que se traduce directamente en un mejor rendimiento a largo plazo.

Avanzar de verdad también implica hablar de seguridad alimentaria. Una agricultura sustentable que no asegure acceso a alimentos de calidad para todos tampoco va a ser sustentable.

—Neogreen propone una lógica de economía circular, transformando residuos en soluciones agrícolas. Cuando eso se lleva a campo, ¿dónde ves el mayor impacto?

“El mayor impacto lo veo en el suelo, porque cuando llegamos al campo con un bioestimulante como el nuestro, que viene de subproductos de la industria salmonera, no solamente estamos aportando nutrientes, sino introduciendo compuestos bioactivos que estimulan la actividad microbiana del suelo, mejoran la disponibilidad de nutrientes y fortalecen la planta desde adentro.

Pero el impacto de la economía circular va mucho más allá del campo en sí, porque al final estamos cerrando un ciclo que antes terminaba en un problema ambiental y ahora termina generando valor productivo.

Eso tiene implicancias reales en la huella de carbono, en la reducción de residuos industriales y también en la dependencia de insumos de síntesis química”.

—Hoy se habla mucho de regenerar suelos. En la práctica, ¿cómo se traduce eso en decisiones concretas de manejo?

La regeneración del suelo siempre corre el riesgo de quedarse en lo conceptual si no se aterriza en decisiones concretas para la temporada.

Regenerar el suelo empieza por entenderlo. Entender la actividad biológica, la materia orgánica y la estructura. A partir de ahí las decisiones van cambiando.

Por ejemplo, Neogreen Soil tiene un rol concreto y, gracias a su formulación de bajo peso molecular, permite ver resultados en un plazo más corto de lo que normalmente se esperaría de un producto regenerador.

También están los fúlvicos, que tienen una acción más rápida sobre la planta y el suelo precisamente por ese bajo peso molecular, lo que se traduce en mayor actividad radicular y microbiológica visible dentro de la misma temporada.

A eso se suma el aporte de aminoácidos y carbono orgánico, que alimentan la microbiota del suelo, que es finalmente la que hace el trabajo de regenerar”.

—Desde el punto de vista técnico, ¿en qué momentos del cultivo tiene más sentido incorporar bioestimulantes y por qué?

“Va a depender de distintas variables, pero, en términos generales, un producto foliar como Neogreen Up tiene sentido aplicarlo en prefloración, floración y cuaja, porque la planta está concentrando su energía en reproducción.

El aporte de aminoácidos disponibles de forma directa, sin que la planta tenga que sintetizarlos, se traduce en mejoras más rápidas y uniformes en la fruta.

Los péptidos presentes en los hidrolizados proteicos actúan como moléculas de señalización que modulan la proliferación celular, la reproducción y la respuesta al estrés.

En el caso de Neogreen Soil, la lógica es más de base: aplicaciones vía riego en brotación y poscosecha para estimular la microbiota y mejorar la disponibilidad de nutrientes en la rizósfera”.

—En escenarios de estrés —como altas temperaturas o déficit hídrico—, ¿qué rol pueden jugar este tipo de soluciones en la respuesta de la planta?

El estrés abiótico tiene un mecanismo muy concreto. Cuando la planta enfrenta déficit hídrico, el cierre estomático limita la fotosíntesis y además se genera acumulación de radicales libres que dañan las membranas celulares y alteran procesos enzimáticos.

Todo eso consume energía que debería ir a la producción.

Ahí es donde nuestros productos actúan desde distintos ángulos. De manera foliar, por ejemplo, el aporte directo de aminoácidos como prolina, ácido glutámico y glicina evita que la planta tenga que gastar energía sintetizándolos.

Estos aminoácidos ayudan a la retención de agua en las células bajo estrés térmico e hídrico y mantienen la integridad celular.

Por otra parte, los productos vía riego mejoran la retención hídrica y activan la microbiota que mantiene la disponibilidad de nutrientes incluso cuando el suelo está bajo presión”.

—¿Qué tan abierto ves hoy al agricultor chileno a incorporar este tipo de herramientas? ¿Dónde están las principales barreras?

“Yo creo que están cada vez más abiertos, y eso se nota en terreno, porque la conversación ya no parte de cero con el tema de los bioestimulantes.

La fruticultura chilena fue pionera en este tipo de herramientas y las proyecciones de crecimiento siguen aumentando.

Las barreras que persisten hoy son más del proceso. El agricultor quiere evidencia local: en su cultivo, en su zona, no datos genéricos. Por eso trabajamos mucho con ensayos en terreno y acompañamiento técnico.

La otra barrera tiene que ver con el aspecto económico, sobre todo en medianos y pequeños productores, donde cualquier nuevo insumo tiene que justificarse con un retorno concreto”.

—Si miras hacia adelante, ¿qué tipo de agricultura te gustaría ayudar a construir desde tu rol en Neogreen?

“Me gustaría contribuir a una agricultura que no tenga que elegir entre producir bien y cuidar el sistema que la sostiene.

Creo en una agricultura donde el suelo vivo sea el punto de partida de cualquier decisión de manejo, donde los insumos tengan una lógica de ciclo completo y donde el agricultor tenga herramientas reales para adaptarse a un clima cada vez más impredecible.

También me gustaría que esa agricultura llegue a más personas, porque la seguridad alimentaria no es un tema separado, sino la consecuencia de si lo estamos haciendo bien o no.

Y, desde mi rol, espero seguir construyendo puentes entre el terreno, la ciencia y los sistemas productivos, siendo parte de una generación que le devuelva al campo más de lo que le saca”.
2026

Rafael Rodríguez, presidente ejecutivo de Uvanova: “La industria de la uva de mesa ya está ganando una posición sólida y rentable”

Tras años de reconversión varietal y ajuste de superficie, el sector entra en una etapa más madura, con variedades consolidadas y productores cada vez más especializados. Para el presidente ejecutivo de Uvanova, el desafío ya no está tanto en seguir reinventando el huerto, sino en una mejora continua de la productividad, el embalaje, la poscosecha y la logística para sostener la competitividad.

La uva de mesa chilena viene de atravesar una de las transformaciones más profundas de su historia. El recambio varietal, la salida de superficie y la presión competitiva de nuevos actores modificaron un negocio que durante décadas tuvo a Chile como protagonista indiscutido en los mercados internacionales.

Las cifras muestran la magnitud del ajuste. De acuerdo con el Catastro Frutícola Odepa-Ciren, la superficie nacional de vid de mesa alcanzó 31.326 hectáreas en 2025, muy por debajo de las más de 45 mil hectáreas registradas cinco años antes. Sin embargo, el proceso parece estar entrando en una fase distinta: una industria más acotada, pero también más especializada y con una oferta varietal que comienza a decantar.

En ese contexto, Rafael Rodríguez, presidente ejecutivo de Uvanova, plantea que Chile ya tiene varias de las piezas necesarias para sostener su posición: productores especializados, capital humano reconocido internacionalmente y una paleta de variedades que ha ido demostrando cuáles funcionan comercial y productivamente.

El desafío, dice, está ahora en otra parte. “Lo más impactante que podemos hacer en el corto plazo es mejorar nuestro proceso de cosecha, embalaje y poscosecha, además de apuntar hacia una logística eficiente y confiable; no solo negociar tarifas”, afirma.

La mirada cobra especial relevancia en una temporada en que la uva de mesa sigue siendo una de las principales especies exportadas por Chile. Según Odepa, al 30 de mayo de 2026 los envíos de uva acumulaban 472 mil toneladas, por US$842 millones FOB, aunque con una baja de 13,7% en volumen respecto de la temporada anterior. Estados Unidos se mantuvo como el principal destino, concentrando más de la mitad del volumen exportado.

Respecto a las plantaciones, según Rodríguez, “tras caer desde las cerca de 48 mil hectáreas que llegó a tener Chile, la superficie de uva de mesa que se trabaja efectivamente para exportación se habría estabilizado actualmente en un rango de entre 22 mil y 24 mil hectáreas”.

Sin embargo, para el asesor el foco no debe estar en cuánto crece o disminuye la superficie. La industria, asegura, está encontrando un nuevo punto de equilibrio y puede convivir con Perú y otros proveedores, siempre que sea capaz de asegurar la calidad y condición con la que su fruta llega al consumidor.

—¿Qué rol juega Uvanova en la industria de la uva de mesa y qué espacio busca ocupar?

“Uvanova nació como un puente comunicante, de ahí la transversalidad de sus miembros. Si bien existen muy buenas organizaciones en la industria, faltaba una conexión más fluida entre productores, exportadores, proveedores de insumos, servicios y asesores. Nuestro rol es contribuir a mantener alineada e informada a toda la cadena, a través de seminarios técnico-comerciales, publicaciones, participación en encuentros de la industria y colaboración en proyectos de investigación, tanto en Chile como internacionalmente.

Hoy buscamos mantener enfocados a los productores en los aspectos más relevantes de la producción, orientarlos sobre las variedades que están funcionando mejor, las zonas donde pueden ser más productivas y el desarrollo de sus paquetes tecnológicos. Al mismo tiempo, buscamos transmitir a la industria de agroinsumos cuáles son las necesidades actuales y futuras de la uva de mesa.

También monitoreamos los mercados y las proyecciones de otros países proveedores, además de estar atentos a las contingencias de cada temporada, difundiendo información y poniendo sobre la mesa los temas que requieren mayor prioridad. Todo apunta a una industria más sólida, informada y coordinada”.

—Chile ha avanzado fuertemente en un recambio varietal. ¿El mercado todavía da espacio para una nueva ola de renovación genética o la paleta actual permite proyectarse a largo plazo?

“La paleta de variedades es bastante amplia y ha ido decantando. En algún momento aparecieron muchas variedades nuevas, pero no todas se adaptaban a nuestros estándares de productividad y poscosecha. Adicionalmente, el mercado también ha ido seleccionando a un grupo bastante reducido. Si uno proyecta la industria, probablemente el 80% de la producción se va a explicar por seis o siete variedades”.

—¿Cuáles están en el top?

“En blancas, Autumn Crisp y Sweet Globe son las que lideran. En rojas, Allison y Sweet Celebration tienen una posición muy importante. En negras no hay un liderazgo tan marcado y es un segmento que se ha reducido. Luego está el nicho de las variedades de sabor, donde Cotton Candy y Candy Hearts son algunas de las representantes más consolidadas. Hay muchas más, pero si hablamos del gran porcentaje de la uva que Chile, Perú, Sudáfrica y Australia van a exportar en los próximos años, esas son las variedades que marcarán el volumen”.

—Más allá de las variedades, ¿cuáles son los principales desafíos para recuperar competitividad y rentabilidad?

“En Chile el tema varietal ya está bastante decantado. También se han ido quedando productores especializados, que saben producir fruta y que han hecho este proceso de reconversión. Donde podemos generar un impacto más inmediato es en la mejora del proceso de cosecha, embalaje y poscosecha.

Chile tiene gente que lo está haciendo muy bien, pero todavía hay productores que tienen mucho por mejorar en esos procesos. Y eso nos puede impactar muy positiva y directamente en los resultados a través de una mejora en la condición de llegada de la fruta a destino”.

—Después de años de reconversión y ajuste, ¿qué está ocurriendo con las nuevas plantaciones y la superficie destinada a exportación?

“No tenemos una cifra exacta, porque en esta especie es difícil determinar con precisión cuánta superficie está efectivamente trabajando para exportación. Pero, considerando las variedades licenciadas y la información disponible en la industria, yo diría que la superficie de uva de mesa que hoy se trabaja para exportación debe estar entre las 22 mil y 24 mil hectáreas.

Es un número que debería mantenerse bastante estable en los próximos años, porque se está produciendo un recambio equilibrado entre lo que se deja de trabajar para exportación y lo que se está plantando.

En algún momento llegamos a tener cerca de 48 mil hectáreas de uva de mesa, pero la situación hoy es distinta. Lo que está quedando tiene buenas producciones, variedades que se venden bien y productores cada vez más especializados. Chile puede mantener una superficie en ese rango y un volumen de fruta que seguirá siendo relevante”.

—¿Cómo están viendo hoy a Perú? ¿Es un competidor directo o existen oportunidades de complementariedad?

“Perú ha tenido un desarrollo muy importante y, en el caso de la uva de mesa, gran parte de ese desarrollo se ha hecho de la mano de asesores chilenos. Hoy tienen muy buena productividad y, en promedio, están sacando más cajas que nosotros.

Pero tampoco es un crecimiento apabullante e ilimitado. En el norte, especialmente en Piura, hay factores climáticos periódicos que generan una alta variabilidad entre temporadas, y en Ica también existen limitaciones por agua y competencia con otros cultivos, que modera el crecimiento.

Por ahora somos absolutamente complementarios. Entre Chile y Perú seguimos moviéndonos en torno a los 135 o 140 millones de cajas cada año. Hay períodos en que existe un mayor choque de oferta, pero Chile tiene una ventana que se mueve principalmente hacia febrero, marzo y abril, entre lo que produce Perú y lo que hace México para Norteamérica y lo que hacen Perú, Sudáfrica y la India para la Unión Europea.

Chile es un proveedor estratégico para cualquier cadena de retail que quiera tener uva de mesa en sus anaqueles las 52 semanas del año. Los eventos climáticos han demostrado lo frágiles que son las zonas de producción tropical. Por eso es importante contar con proveedores de distintas zonas productivas. Chile tiene un espacio bien ganado”.

—¿Qué tan rápido está incorporando la industria tecnologías como la inteligencia artificial y la automatización?

“La inteligencia artificial es algo transversal, no solo para la industria de la fruta. Estamos todos trabajando con más información, haciendo procesos más rápidos y completos y utilizando herramientas que permiten tener datos desde el campo de manera mucho más inmediata”.

En tecnología de producción tenemos un buen nivel en riego, aplicaciones y manejo de información. Donde todavía existe una mayor dependencia de las personas es en las labores más delicadas en el manejo productivo, especialmente en el campo y en el packing.

La automatización en uva probablemente avanzará más lento que en otras especies, pero se están adoptando tecnologías que permiten mejorar los procesos y obtener un mejor producto”.

—Pensando en los próximos cinco o diez años, ¿qué tendría que ocurrir para que Chile mantenga una posición sólida y rentable en los mercados internacionales?

“Creo que la industria ya está ganando una posición sólida y rentable. El desafío ahora es que Chile, Perú, México, California y los distintos países proveedores logremos estandarizar la calidad, condición y experiencia de consumo con que llegamos al cliente final.

Para Chile y Perú esto es más desafiante, porque nuestra fruta debe viajar más días. En nuestro caso, además, existen exigencias como la fumigación para determinados mercados. Aun así, contamos con condiciones de producción, sabor y calidad de fruta muy competitivas. Si logramos llegar con una calidad de consumo similar y consistente, el consumo puede seguir creciendo. Las nuevas variedades han contribuido a ello y la uva mantiene una posición fuerte entre las frutas más consumidas.

Chile tiene fortalezas importantes: un clima mediterráneo, productores de primer nivel, capital humano altamente valorado y una industria madura que hoy sabe mejor qué variedades funcionan y cuáles no. Ahora debemos seguir avanzando en productividad, cosecha y poscosecha, y especialmente en logística, para acortar de manera efectiva y confiable la distancia que nos separa de los mercados. Ahí todavía tenemos una oportunidad importante de ganar competitividad”.

2026

Sebastián Ochoa, asesor de arándanos: “Con variedades nuevas y haciendo las cosas bien, Chile es más competitivo”

Con mayores rendimientos y un costo por kilo menor que el de Perú, el arándano vuelve a ganar atractivo en nuestro país. A eso se suma una ventaja que los mercados reconocen: el sabor. El desafío, advierte el especialista, es que esa competitividad vaya acompañada de fruta de calidad y un estándar de exportación consistente.

Durante los últimos años, el arándano chileno pareció quedar relegado frente al avance de Perú y al boom de otros cultivos, particularmente la cereza. Sin embargo, para Sebastián Ochoa, socio consultor de Consultora Agrícola y Comercial Santa María (conocida también como CASM Blueberries), la historia es bastante más compleja. El problema, sostiene, no fue que el cultivo dejara de ser rentable, sino que parte de la industria no evolucionó al ritmo que exigían los mercados.

A su juicio, el recambio varietal, el desarrollo de nuevas genéticas y una producción capaz de alcanzar mayores rendimientos están abriendo nuevamente oportunidades para el cultivo. Al mismo tiempo, advierte que Chile debe evitar uno de los errores que, según su experiencia, dañaron su posicionamiento: exportar fruta que no cumple con el estándar esperado por los consumidores.

—¿Cómo describirías el momento que vive hoy la industria del arándano en Chile?

“Para explicar eso, hay que ir más atrás. El arándano nunca dejó de ser un buen negocio. Lo que pasó es parecido a lo que ocurrió con la cereza, que había un grupo de productores pequeños, mal manejados y muy atomizados. Muchos producían poco y con variedades antiguas.

Después empezó a aumentar el volumen mundial y también el de Chile. Al mismo tiempo, Perú comenzó a producir mucho, con condiciones climáticas muy favorables: no tiene lluvias, granizo o heladas, las temperaturas son parejas y, además, logra fruta de muy buena calidad; grande, con buen bloom, firme y con buena vida de poscosecha.

A su vez, la demanda aumentó de manera brutal a nivel global, pero también la exigencia de calidad. Ahí Chile se empezó a quedar corto. Muchos productores comenzaron a quedarse fuera por calidad, con fruta que llegaba blanda, con algún grado de pudrición o con mal calibre. Esos huertos no se renovaron, hasta el punto de que algunos quebraron. Pero no todos. Nosotros asesoramos a productores que tienen huertos de fines de los años 80 y que fueron cambiando sus variedades. Son profesionales, tienen otros cultivos, se dedican a la fruticultura, saben hacerlo y siempre fueron evolucionando.

Cuando una variedad empezaba a tener un problema grave, inmediatamente la destinaban a congelado; no forzaban la exportación de ese tipo de fruta.

Entonces, el negocio no es malo. Los negocios evolucionan y hay que estar encima y trabajando sobre esa evolución. Si te quedas atrás, claro que empiezas a perder plata”.

—¿Y qué pasa hoy con el cultivo?

“Todo el mundo empezó a mirar la cereza, excepto algunos productores que tenían claro que el arándano seguía siendo una oportunidad. A algunos productores, hoy les va mucho mejor con el arándano que con la cereza, y además se está plantando mucho arándano en Chile.

Entonces, toda la gente, como caballo cochero, no miraba el arándano porque era algo que dejaba US$30 mil por hectárea y no US$50 mil o US$60 mil. Ahora, se produce la crisis con las cerezas y vuelven a mirar nuevamente el arándano. Y a eso hay que sumar el desarrollo genético de variedades de alto requerimiento de frío y también de bajo requerimiento de frío.

En los últimos años se liberó un programa genético muy potente, el programa Sekoya de Fall Creek, y ahí los huertos y las inversiones están entrando con fuerza. Estamos asesorando a productores que eran 100% cereza y que están plantando arándanos, y a productores que tenían otros cultivos y ahora también lo están mirando.

No es que el negocio haya pasado de ser malo a ser bueno de un momento a otro. Eran los que hacían las cosas bien versus los que hacían las cosas mal. Y hubo mucho ruido de parte de los que hacían las cosas mal.

Porque ganaban plata con cinco toneladas por hectárea y eso ya no existe. Tienes que producir sobre 15 a 18 toneladas por hectárea para que sea un buen negocio”.

—Perú tiene buenas condiciones climáticas y calibres grandes. ¿Cuáles son las fortalezas que tiene Chile?

Primero, el sabor, que por el delta térmico es muy superior al que tiene Perú, a pesar de la genética nueva, y los clientes se dan cuenta.

La otra gran fortaleza de Chile frente a Perú es la concentración de la cosecha. En Perú, una cosecha de una variedad puede durar seis meses. En cambio, en Chile dura entre un mes y un mes y medio.

Entonces, el costo de Chile es mucho menor. En Perú puedes gastar entre 12 mil y 14 mil metros cúbicos de agua por hectárea; en Chile, entre 4 mil y 5 mil. En Perú, como es un invernadero constante, tienes que aplicar todas las semanas insecticidas porque hay presión de plagas constantemente, además de fungicidas. En Chile haces tu programa en primavera para floración y cosecha.

El costo en Chile también es menor por kilo. En Perú no baja de los US$3 por kilo; en Chile anda alrededor de los US$2 por kilo”.

—¿En qué se juega el tema de la calidad y el calibre?

“La genética es fundamental. El potencial de las nuevas variedades permite tener calibres grandes haciendo los manejos adecuados. Hoy existen variedades en que el 90% de la fruta está sobre los 20 milímetros, que son espectaculares”.

—¿Cuáles son las variedades que están destacando en Chile?

“Para la zona sur está el programa Sekoya, con variedades como Crunch, Grande, Fiesta y Nova. Después está el programa Collection, también de Fall Creek, donde están Loreto y Arabella. Para la zona centro hay tres programas bien potentes: el Ozblu, el MBO y la variedad Pop del programa Sekoya”.

—¿Qué tan competitiva es hoy la producción chilena frente a Perú?

“Con variedades nuevas y haciendo las cosas bien, Chile es más competitivo por el costo. Puedes sacar producciones similares, porque en Chile puedes obtener 25 o 30 toneladas por hectárea, que es lo que saca Perú, pero con una concentración mucho mayor, un costo mucho menor y mejor sabor. Y hay otra gran ventaja: Chile tiene protocolo con Corea y Perú no lo tiene. Es un muy buen mercado para los arándanos”.

—¿Chile y Perú son complementarios o competidores?

“Son competidores”.

El recambio varietal toma fuerza

—¿Cómo está hoy el recambio varietal y qué características están buscando los productores?

“El recambio varietal se está haciendo. Antes llegaron variedades como Blue Ribbon, que es muy buena y funciona, y que salió en 2013. Hay bastantes productores que la tienen.

También hay otras variedades no tan antiguas que fueron utilizadas por los productores que se mantuvieron en el negocio. Y ahora tenemos esta nueva camada de variedades que llegó hasta 2020. Primero las probamos, las pusimos en distintas zonas a baja escala, vimos que funcionaban y ahora ya se están plantando a escala comercial desde hace unos tres años”.

—¿Hay zonas nuevas donde se esté plantando arándano?

“Sí. El arándano es la única especie frutícola que tiene una gama tan amplia de genética, con distintos requerimientos climáticos, que permite plantarlo literalmente en cualquier parte. Con la nueva genética ya no necesariamente te importa el suelo: buscas clima y agua. Puedes ir a plantar a un suelo que no es apto y solucionarlo con maceta. Diría que el huerto más austral está a la altura de Puerto Varas. Y hacia el norte puedes plantar hasta donde quieras. Hay huertos en Vicuña y en distintas zonas.

—¿Cuál es el error más frecuente de los productores que inician una plantación?

“La elección de la variedad es un error común. También hay errores en la preparación de suelo o, si se usa maceta, en la elección del sustrato correcto. El diseño del riego tampoco siempre se hace bien”.

—¿Qué manejos productivos están marcando hoy la diferencia entre un huerto de buenos resultados y uno de malos resultados?

“Primero tienes que partir de una base bien hecha. Puedes hacer un buen manejo, pero si preparaste mal el suelo, pusiste un sustrato incorrecto o no puedes regar bien porque el diseño de riego no es adecuado, no vas a lograr nada.

Los manejos funcionan cuando tienes una base sólida: una planta de buena calidad, un buen riego y un buen suelo o sustrato.

Tomando eso como base, los manejos fundamentales son regar correctamente, fertilizar correctamente y la poda, que también marca la carga de la temporada”.

—¿Y en términos de enfermedades hay alguna que hoy esté fuera de control?

“Son las mismas que en los demás frutales: botrytis en flor, alternaria, hongos de madera. En insectos, chanchito blanco y pulgón. No hay, por ejemplo, una enfermedad o plaga como ocurre en el kiwi con la Psa, que pueda destruir el huerto”.

—¿Cómo está impactando el cambio climático y las nuevas condiciones agroclimáticas?

“El arándano es tremendamente rústico. Por ejemplo, en general no se parte. Si tienes una lluvia en cosecha, esperas que se seque, aplicas un fungicida y sigues cosechando.

No te queda la embarrada como te pasa con un cerezo que se parte o con una uva que se llena de botrytis con una lluvia en verano. Obviamente, una primavera más lluviosa o lluvias durante la cosecha te van a afectar, porque no puedes entrar a cosechar y se te pasa el huerto.

Si tienes una primavera lluviosa, tienes que hacer más aplicaciones, vas a gastar más plata y vas a tener más presión de botrytis”.

—¿Cómo describirías un arándano de calidad impecable?

“Tiene buen calibre y un alto nivel de pruina (un polvo blanco que lo cubre, que en la jerga del arándano se dice bloom). Es la misma cera que cubre a la ciruela y a la uva. Se busca un alto nivel de pruina, para que se vea lo más blanco posible.

También calibres sobre los 18 milímetros, idealmente un alto porcentaje sobre 20. Hay variedades como Crunch que tienen cerca del 90% sobre 20 milímetros y eso tiene un precio mayor. Además, tiene que ser fruta con buen sabor, buen equilibrio de azúcar/acidez y muy buena vida de poscosecha”.

—¿Hoy el arándano es más atractivo para fresco o para agroindustria?

“Las dos cosas son muy potentes a nivel global. La agroindustria es muy buen negocio y también se están plantando huertos exclusivamente para agroindustria y cosecha mecanizada. Funciona muy bien. Puede dejar tranquilamente unos US$0,80 por kilo y sacar 30 toneladas por hectárea: unos US$25 mil por hectárea con cosecha mecanizada”.

—¿En fresco la mano de obra es un desafío?

“Sí. Uno de los puntos de las nuevas variedades siempre es la disponibilidad de la fruta para el cosechero, la facilidad para sacarla y la concentración de la cosecha. Todo eso también está dentro de las características de una buena variedad. Hay un trabajo tanto de la genética como de la configuración del huerto y de la poda, para que sea más fácil cosechar, además de mucha capacitación al cosechero”.

—¿Existe un número de hectáreas mínimo para que sea un negocio rentable?

“Si eres un productor que tiene otros cultivos, economías de escala, porque ya tienes tractores, gente y administrador, y quieres poner cinco hectáreas y exportas con un tercero, cinco hectáreas pueden funcionar. Pero diría que una superficie mínima para poder operar son 20 hectáreas”.

Recuperar el estándar

—Mirando los próximos años, ¿dónde están las principales oportunidades para que el arándano chileno siga recuperando competitividad y siendo atractivo para los productores?

“Lo que hay que hacer es no cometer los errores del pasado. Cuando Perú empezó a exportar, todos decíamos: “Su fruta no le va a gustar al recibidor de Europa, porque es ácida”. Y de hecho, eso pasó al principio. Pero Chile, como exportaba variedades que no debía y si el fruto estaba sobremaduro lo exportaba igual, terminó generando un problema. La fruta llegaba con pudriciones. Y eso hizo que finalmente el recibidor y el supermercado dijeran: “Prefiero tener fruta ácida, pero sana”. Ese error el chileno no lo puede volver a cometer”.

—Para los productores de cerezas que están arrancando o pensando en renovar, ¿el arándano puede ser una oportunidad de recambio?

“Absolutamente. Además, la gracia que tiene el arándano, a diferencia de la cereza, es que no es monomercado. Se consume literalmente en todo el mundo y la demanda aumenta. Nosotros estamos asesorando proyectos incluso en Irán, Panamá y Líbano para consumo interno. El consumo aumenta porque todos los países quieren comer arándanos: por lo saludable que es, por lo fácil que es de comer, porque funciona como snack y por todas las características que tiene en nutracéutica. Es la fruta número uno a nivel mundial en ese sentido”.

2026

Isabel Widmer: “La sostenibilidad se vuelve real cuando mejora los resultados y fortalece a las personas”

La gerente general de Abud & Cía., aborda los desafíos de la fruticultura chilena desde una mirada colaborativa y sostenible. Destaca la importancia de integrar tecnología, gestión y trabajo conjunto para construir una agricultura más eficiente, competitiva y conectada con las personas.

Aunque creció en Santiago, Isabel Widmer siempre supo que su vida estaría ligada al campo. Las largas temporadas en el predio familiar en Traiguén marcaron desde temprano una conexión profunda con el mundo agrícola y también una decisión que, con el tiempo, se volvería definitiva: no quería vivir en la capital.

Ese deseo fue uno de los factores que la llevó a estudiar Agronomía en la Universidad Católica, donde además comenzó a desarrollar tempranamente habilidades de liderazgo participando activamente en la vida universitaria. Fue presidenta del centro de alumnos en dos oportunidades y también integró la FEUC, experiencias que, asegura, le permitieron abrirse a nuevas miradas y adquirir herramientas que más tarde serían fundamentales en su carrera.

Tras egresar, inició un camino poco habitual para una agrónoma: trabajó durante 12 años en la banca, especializándose en innovación y gestión financiera, con foco en empresas agrícolas. Ahí comenzó a profundizar en el funcionamiento económico de la fruticultura y en los desafíos financieros de los productores.

“Empecé a entender mucho sobre flujos agrícolas, gestión y necesidades del rubro. Ahí partió mi expertise”, comenta.

Luego de convertirse en madre y buscando una vida más equilibrada, decidió dejar la banca y radicarse definitivamente en Curicó junto a su marido y sus tres hijos. Poco tiempo después llegó a Abud & Cía., inicialmente como consultora en administración y finanzas.

Lo que comenzó como un apoyo puntual terminó transformándose en un proyecto de largo plazo. Con el crecimiento de la empresa y el auge de la cereza, Widmer fue asumiendo nuevos desafíos hasta convertirse, hace dos años, en gerente general.

Más que poner el foco en el hecho de ser mujer liderando una empresa agrícola, Widmer prefiere hablar de gestión, equipos y calidad de vida. Para ella, uno de los grandes valores del agro está precisamente ahí: en la posibilidad de construir una vida más cercana y equilibrada.

También destaca la cultura organizacional de Abud & Cía., donde asegura que la familia siempre está primero. Una filosofía que, desde su mirada, ha sido clave para compatibilizar liderazgo y vida personal.

Hoy, desde su rol de liderazgo, Widmer impulsa una visión de agricultura más colaborativa, tecnológica y sostenible, convencida de que el futuro del sector depende tanto de la eficiencia como de la capacidad de trabajar en conjunto.

—¿Cuáles crees que son hoy los principales desafíos de la fruticultura?

“Uno de los mayores desafíos es generar valor para la fruta desde el huerto hasta el consumidor final. Históricamente, cada actor ha buscado maximizar su propio margen, pero si todos trabajáramos pensando en darle más valor al producto final, los resultados podrían ser muy distintos.

También hay un desafío enorme en tecnología. Hoy la inteligencia artificial, el machine learning y todas esas herramientas ya están acá. Ya no basta con usar herramientas básicas, sino que hay que aprender a sacarles el verdadero potencial para hacer una mejor agricultura y tomar mejores decisiones.

Y lo tercero es la calidad de la información y la gestión. Muchos productores todavía no conocen en profundidad sus costos o márgenes. Hoy ser eficiente ya no es opcional”.

—A nivel mundial, la sostenibilidad también se está volviendo un elemento crítico. ¿Cómo lo abordan ustedes?

“Nosotros llevamos ya varios años trabajando fuerte en sostenibilidad. Pero una cosa es decir que eres sostenible y otra es medirlo y demostrarlo. La sostenibilidad se vuelve real cuando mejora los resultados y fortalece a las personas.

Justamente, ahora estamos lanzando nuestro primer reporte de sostenibilidad, basado en estándares internacionales, donde medimos aspectos ambientales, sociales y de gobernanza. Porque la sostenibilidad no es solo medioambiente; también tiene que ver con las personas, las comunidades y la forma en que gestionas la empresa.

Además, trabajamos mucho con fondos de inversión agrícolas y ellos cada vez exigen más estándares en esta materia”.

—¿Qué oportunidades ves para avanzar hacia una agricultura más circular?

—“Yo creo que se hacen muchas cosas positivas, pero se comunican poco. Hay reciclaje de envases, reutilización de residuos vegetales, manejo de suelos y muchas prácticas que sí aportan.

El problema es que muchas veces la conversación se centra solo en lo negativo de la agricultura y no en todo lo bueno que genera. La agricultura produce alimentos, genera empleo rural, mejora la calidad de vida de muchas personas y también aporta muchísimo al ecosistema.

Nos falta comunicar mejor ese impacto positivo”.

—-Mencionaste la importancia de la colaboración, ¿Qué rol juega en las empresas para avanzar en sostenibilidad?

“Es fundamental. Nosotros participamos activamente en grupos de transferencia tecnológica y espacios colaborativos, porque creemos que compartir experiencias acelera muchísimo el aprendizaje.

Si una empresa tiene buenos resultados, lo ideal es comunicarlos, mostrarlos y compartirlos. Y también contar las cosas que no resultaron tan bien. Esa es la única forma de seguir construyendo una mejor agricultura. Pero también es importante que más personas sumen y aprovechen estas instancias de transferencia, que las empresas que lo hacen bien compartan esos conocimientos y buenos resultados”.

—¿Cómo crees que las empresas pueden lograr que la sostenibilidad se incorpore realmente al negocio?

“Cuando una práctica sostenible además mejora la eficiencia o tiene impacto económico positivo, se adopta sola.

Por ejemplo, si una tecnología permite usar menos productos, ahorrar tiempo y reducir costos, finalmente termina siendo beneficiosa para todos. Ahí la sostenibilidad deja de ser solo un discurso y pasa a ser parte real de la gestión”.

2026

Lluvias intensas ponen a prueba el manejo sanitario de los huertos

Las precipitaciones de las últimas semanas dejan un escenario favorable para enfermedades, pérdida de nutrientes y estrés radicular. Especialistas explican qué revisar en el huerto y cuáles son las decisiones que no pueden esperar.

Las lluvias son bienvenidas tras períodos de déficit hídrico, pero cuando caen con intensidad, como en las últimas semanas, también dejan una serie de desafíos para la agricultura.

Los suelos saturados de agua, ventanas de manejo más estrechas y una mayor presión de enfermedades obligan a los productores a actuar con rapidez y criterio técnico. Por lo mismo, las semanas posteriores a las precipitaciones son decisivas para evitar pérdidas productivas.

Así lo plantean especialistas en sanidad vegetal, manejo agronómico y nutrición de suelos, quienes coinciden en que las prioridades deben centrarse en prevenir infecciones, recuperar la funcionalidad del suelo y evaluar cuidadosamente el estado de las plantas antes de retomar las labores habituales.

Más presión de enfermedades

Las precipitaciones favorecen la propagación de hongos y bacterias de la madera. José Ignacio Tagle, encargado técnico de Tavan Chile y Perú, explica que “el agua actúa como un vehículo movilizador de estos patógenos, que pueden ser movidos desde un punto de la planta hacia otro”.

El problema, agrega el especialista, no es solo la mayor presencia de inóculo. También se generan dificultades para ingresar a los predios y realizar aplicaciones preventivas en el momento oportuno. “En esta época además coincide la poda, que representa un punto crítico para el ingreso de enfermedades”, señala.

Por eso, recomienda adelantar las podas cuando exista pronóstico de lluvias intensas y proteger especialmente los cortes de mayor tamaño. En heridas menores, sostiene que las aplicaciones preventivas permiten disminuir las poblaciones de hongos y bacterias y lograr un mejor cubrimiento de los cortes.

En invierno muchas infecciones pasan inadvertidas. Sin embargo, Tagle explica que durante la brotación aparecen señales que permiten evaluar cómo enfrentó la planta la temporada. “En cerezos, un parámetro fácil de identificar es la emisión de goma en troncos, ramas y yemas. Si aparece este síntoma hay que tomar acciones rápidas, porque indica una presión importante de algún hongo o bacteria”.

Otro error frecuente, advierte, es mantener el mismo programa sanitario después de un invierno excepcionalmente lluvioso. “Muchas veces los productores siguen un programa estándar y no le toman el peso a que la carga patógena suele ser mayor que en un invierno normal”, dice, situación que puede traducirse en ataques severos durante la brotación y la floración.

Recuperar el suelo

Si los daños sanitarios son visibles, los efectos sobre el suelo suelen pasar más desapercibidos.

Nicolás Lake, gerente comercial de Neogreen, explica que las lluvias intensas producen dos efectos simultáneos. “El agua funciona como una especie de lavado: arrastra los nutrientes lejos de donde la raíz los puede alcanzar. Al mismo tiempo ocupa el espacio que antes tenía aire, entonces la raíz literalmente se asfixia”, grafica.

Incluso cuando parte de los nutrientes permanece en el perfil, la planta puede ser incapaz de absorberlos. Si el suelo permanece saturado durante varios días, agrega, también se pierde nitrógeno hacia la atmósfera en forma de gas.

Los primeros nutrientes en perderse son nitratos, sulfatos y boro. En suelos arenosos también pueden disminuir potasio, calcio y magnesio, afectando posteriormente la calidad de la fruta, mientras que el fósforo puede perderse cuando las lluvias provocan erosión superficial.

Antes de pensar en fertilizar, Lake insiste en evaluar primero el estado del suelo y de las raíces. “No aplicar nada a ciegas; primero hay que ir a mirar”, resume.

Su recomendación es realizar calicatas, verificar que el suelo haya drenado completamente y medir los nitratos disponibles antes de definir cualquier estrategia nutricional. Si las raíces presentan tejidos negros o blandos, aconseja esperar la aparición de nuevas raicillas activas antes de reponer nutrientes.

Hay que prevenir

Para Jordi Casas, asesor de frutales, la primera labor una vez terminadas las lluvias es revisar el huerto y eliminar rápidamente las acumulaciones de agua, especialmente alrededor del cuello de las plantas.

Explica que, mientras más avanzada esté la brotación, mayor será el riesgo de asfixia radicular y de ingreso de hongos que producen pudriciones de raíces. En la parte aérea ocurre algo similar, dice, pues “en la medida que exista tejido verde expuesto y agua libre sobre este, existe riesgo de entrada de bacterias”.

Por eso insiste en que la intervención no debe esperar a que aparezcan síntomas visibles. “La observación del estado de los tejidos tanto en la corteza como en las raíces no es completamente determinante; muchas veces ya es tarde para reaccionar con acciones correctivas”, asegura.

Además, recomienda hacer labores como podas, raleos o nuevos riegos tras comprobar, mediante calicatas y evaluación de humedad, que el suelo ha recuperado condiciones adecuadas.

Los tres especialistas coinciden en que después de lluvias intensas no es recomendable continuar con el mismo manejo de una temporada normal.

Revisar el estado sanitario del huerto, evaluar la condición de las raíces, verificar la humedad del suelo y ajustar los programas preventivos son decisiones que deben tomarse antes de retomar las labores habituales, plantean.

2026

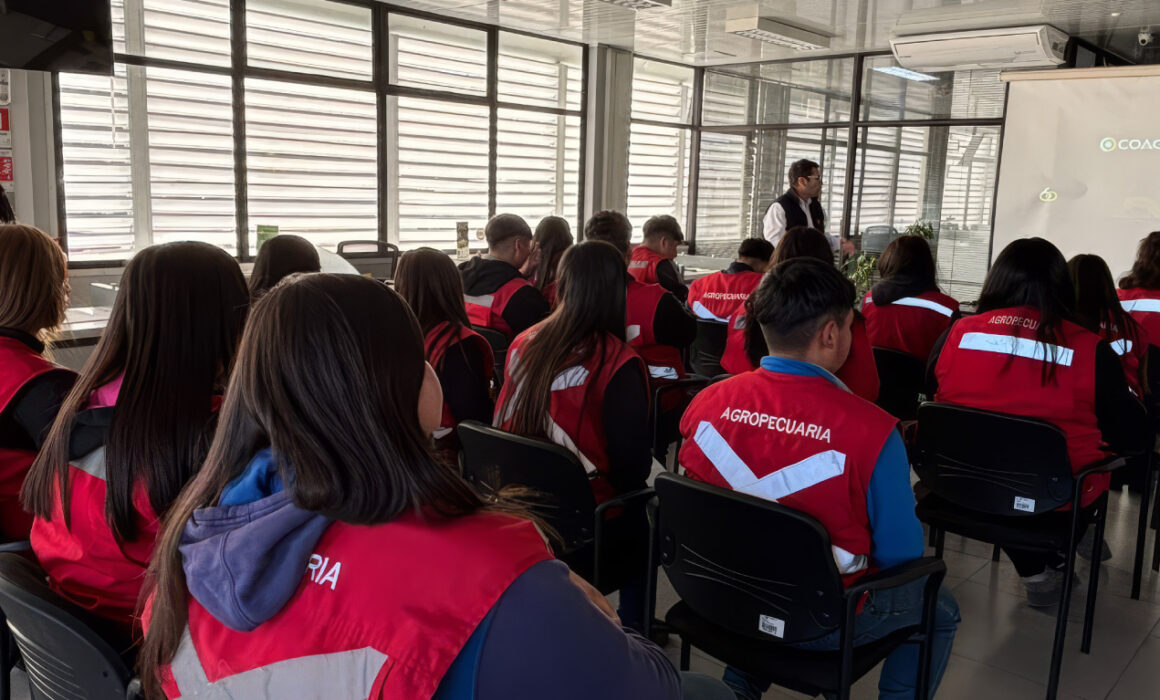
Alianza liderada por Coagra genera resultados en la formación de estudiantes agrícolas

El programa Sembrando Futuro 2026, impulsado por Coagra junto a Impulso Docente y la red de liceos agrícolas SNA Educa, ya muestra resultados: entre el 85% y el 93% de los estudiantes se siente más motivado con su especialidad, mientras que los docentes fortalecieron su confianza para enfrentar los desafíos de la enseñanza.

¿Qué hace que un estudiante deje de ver la agricultura como una opción más y comience a proyectarse como protagonista del sector?

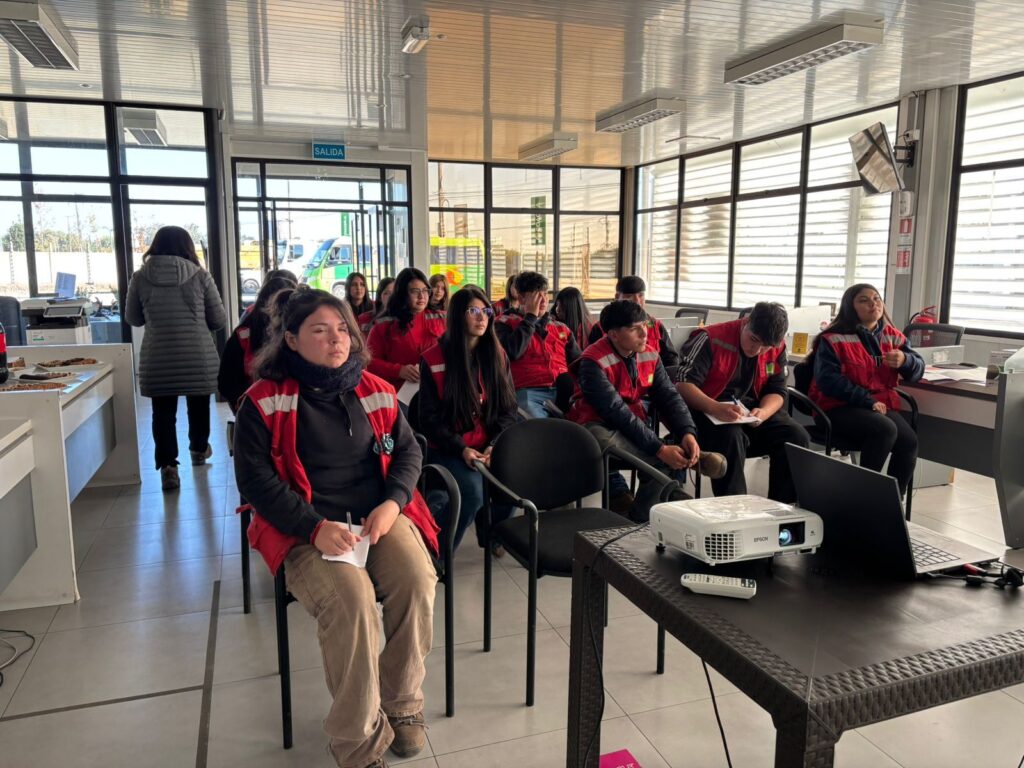
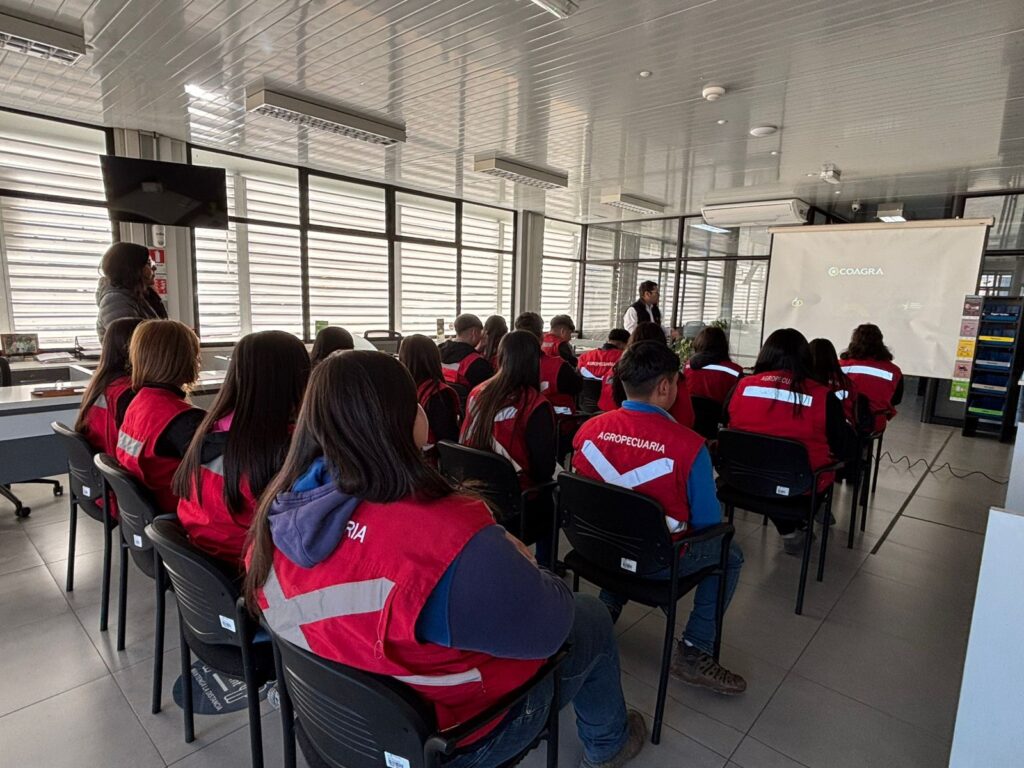
Para Coagra, la respuesta está en acercar la educación al mundo productivo y generar experiencias que conecten el aprendizaje con la realidad. Ese es el propósito de Sembrando Futuro 2026, iniciativa que hoy presenta sus primeros resultados en tres liceos agrícolas de la Región del Maule.

Los resultados muestran que el acercamiento entre los liceos y el mundo productivo está generando un impacto positivo en los estudiantes. Tras participar en charlas vocacionales y actividades de vinculación con profesionales de Coagra, entre el 85% y el 93% de los estudiantes aseguró sentirse más motivado con la especialidad Agropecuaria, la cual estudian. Asimismo, entre el 89% y el 93% afirmó que los aprendizajes adquiridos serán útiles para su futuro laboral.

Ese entusiasmo también se refleja en la evaluación que hicieron de las actividades. En dos de los tres establecimientos participantes, la satisfacción superó el 80% —meta definida para esta etapa del programa—, alcanzando un 83% en el Liceo Marta Martínez Cruz y un 82% en el Liceo San José de Duao.

Los avances no solo se observan en los estudiantes. El trabajo desarrollado con docentes y equipos directivos también comienza a dar frutos: la confianza de los profesores en su capacidad para enseñar y enfrentar los desafíos del aula aumentó, en promedio, un 5%. Este es un indicador clave, ya que profesores que confían en sus propias capacidades están mejor preparados para promover aprendizajes y acompañar el desarrollo integral de sus estudiantes.

A ello se suma un hito relevante para el desarrollo del programa, ya que durante esta primera etapa se levantó la línea base de habilidades socioemocionales de los estudiantes, información que permitirá medir con evidencia el impacto de Sembrando Futuro 2026 al finalizar el año y orientar las próximas acciones de acompañamiento, mentorías y actividades de vinculación entre los liceos y Coagra.

Para Evelyn Gaymer, gerente de Gerente de Personas y Sustentabilidad de Coagra, estos resultados reflejan el compromiso de la empresa y sus equipos con el desarrollo de los territorios donde está presente.

“En Coagra entendemos que fortalecer la educación agrícola es una forma concreta de contribuir al desarrollo de los territorios. A través de Sembrando Futuro, iniciativa que impulsamos por tercer año consecutivo, buscamos acercar a los estudiantes al mundo laboral, desarrollar sus habilidades y fortalecer las comunidades educativas donde estamos presentes. Creemos que cuando empresa y educación trabajan de manera colaborativa, se construyen bases sólidas para el futuro del agro y para las nuevas generaciones que serán parte de él”.

La experiencia también fue valorada por los propios estudiantes. “Esta experiencia nos sirve como futuros técnicos agropecuarios”, señala Belén Vásquez, estudiante de 3° medio A del Liceo Marta Martínez Cruz, de la red SNA Educa, quien destacó especialmente el recorrido realizado por la sucursal de Coagra en Linares, donde pudo conocer de cerca el funcionamiento de la empresa y las oportunidades que ofrece el sector agrícola.

Para Florencia Mingo, directora ejecutiva de Impulso Docente, estos primeros resultados confirman el valor de generar alianzas de largo plazo entre el sector productivo y las comunidades educativas.

“Cuando empresas y establecimientos educacionales trabajan con un propósito compartido, las oportunidades de aprendizaje se vuelven más significativas y pertinentes para los estudiantes. Esta articulación fortalece a las comunidades educativas, aporta al desarrollo de los territorios y demuestra que la colaboración es una herramienta clave para seguir impulsando una educación técnico-profesional de calidad, capaz de responder a los desafíos del país”.

Durante el segundo semestre, Sembrando Futuro 2026 continuará su implementación con nuevos ciclos de acompañamiento en los establecimientos, además de visitas a terreno, mentorías y otras instancias de vinculación entre Coagra y los liceos participantes, con el objetivo de seguir fortaleciendo la formación de quienes serán los futuros protagonistas del agro chileno.

2026

Karina von Baer: En agricultura “transformar residuos en productos útiles es el mejor de los mundos”

La empresaria y presidenta del holding Agrotop repasa su camino en el agro, marcado por el emprendimiento y una mirada pragmática del liderazgo, donde el género —asegura— nunca fue una barrera interna. Desde su experiencia, aborda los desafíos actuales del sector, entre ellos, la eficiencia, la tecnología y una nueva generación que llega a renovar la forma de producir. 

No hubo épica en la decisión. Tampoco un quiebre dramático. Más bien, una convicción que se fue aclarando con la práctica. Karina von Baer estudió Agronomía y, tras un breve paso trabajando con su padre, entendió que lo suyo no era seguir un camino trazado, sino abrir uno propio.

“Pensé que trabajar con la familia era como trabajar para tu propia empresa, pero no es la realidad. Ahí decidí emprender. Bastante pronto”, recuerda.

Ese impulso derivó en la creación de cuatro compañías con presencia en el sur de Chile. Oleotop, Granotop, Avenatop y Saprosem están agrupadas bajo el holding Agrotop, consolidando una operación diversificada en el sector.

A esto se suma el reciente lanzamiento de un fondo de inversión por más de US$15 millones, orientado a impulsar startups vinculadas a la salmonicultura, con foco en áreas como agtech, foodtech y climatech, iniciativa que busca conectar innovación, capital y conocimiento en torno a una de las industrias más dinámicas del sur del país.

Al hablar de su historia en el agro, hay un elemento que aparece desprovisto de conflicto: el hecho de ser mujer.

“En mi casa todas las mujeres trabajaban. Mi abuela era genetista de vacas, mi mamá trabajó con mi padre, mi tía era agricultora. Entonces nunca fue un tema. Y cuando no es un tema para uno, no te lo cuestionas”, dice.

Eso no significa que el entorno haya sido siempre neutro. “Te pasan cosas todos los días”, reconoce. “Pero tienes dos opciones: te pones arisca o te ríes y devuelves la talla. Es como si enganchas o no enganchas”, comenta.

Su forma de avanzar ha sido, más bien, desde la coherencia personal. “Ser uno”, resume, es un criterio que la llevó a abrirse camino en espacios históricamente masculinos, pero que ya están cambiando. “Las mujeres tenemos ventajas en liderazgo. Delegamos más en el equipo, porque tenemos menos tiempo. Eso nos obliga a ser eficientes”, señala.

Mamá de tres hijos, ha integrado trabajo y familia en una misma dinámica: “Los subo al carro. Han crecido viendo cómo se compra, cómo se vende, cómo se financia. Eso es una ventaja enorme”.

A partir de esa experiencia, su mirada sobre el agro hoy está fuertemente anclada en la gestión y la capacidad de adaptación.

—¿Cuáles son hoy, desde esa experiencia en terreno, las claves para construir un negocio agrícola resiliente en un escenario tan cambiante?

 “Siempre tecnología, innovación y eficiencia. Esto es un proceso productivo. Se trata de producir más con menos, en menos tiempo, con estructuras bien organizadas. Es mucha gestión, entender dónde están los cuellos de botella y ordenar”.

—Y cuando hablas de eficiencia y gestión, ¿dónde se están jugando hoy esos cuellos de botella en la práctica?

 “En la gestión. En cómo organizas, en cómo tomas decisiones. Muchas veces no es falta de tecnología, es falta de orden o de entender bien el proceso”.

—En ese contexto, ¿qué rol están jugando las nuevas generaciones en empujar estos cambios dentro del sector?

 “Los jóvenes están llegando con otra lógica. Digitalizan todo, analizan distinto, tienen acceso a tecnología y al mundo de forma muy fácil. Eso empuja a cambios”.

—¿Y cómo convive esa nueva forma de hacer las cosas con la experiencia de generaciones mayores o productores más tradicionales?

 “Tiene que haber un complemento. Los jóvenes traen la idea, la tecnología, las ganas, y nosotros traemos la experiencia y el capital. Esa combinación es muy potente”.

—Esa misma lógica de complementariedad se refleja en el fondo que están impulsando. ¿Qué buscan con esa iniciativa?

 “Estamos trabajando con startups en agtech, foodtech y clima. Es una inversión grande, y la idea es justamente acompañar a estos nuevos proyectos con experiencia y recursos. Para mí, ese modelo es espectacular”.

—Mirando el sector en su conjunto, y considerando esa diversidad que tiene Chile, ¿dónde ves hoy las mayores oportunidades para emprender?

 “Es difícil acotar, porque Chile tiene una agricultura muy diversa, de norte a sur. Pero diría que todos los procesos productivos están siendo cuestionados. Y ahí siempre hay oportunidades”.

—Dentro de ese escenario más amplio, ¿qué tipo de desarrollos o cruces tecnológicos te parecen más prometedores hoy?

 “Todo lo que cruza biotecnología, biología molecular e inteligencia artificial. Ahí está pasando algo muy fuerte. También el uso de imágenes satelitales y análisis de datos. Son mundos que antes estaban separados y hoy se están juntando”.

—¿Y cómo se traduce ese avance tecnológico en mejoras concretas en la productividad agrícola?

 “Te permite avanzar mucho más rápido. Antes no tenías esas herramientas. Hoy puedes identificar cosas que antes eran imposibles de ver”.

—En paralelo, y pensando en producir mejor, ¿qué tan relevante se vuelve el enfoque de economía circular?

 “Es clave. Tenemos que hacernos cargo de la huella que estamos dejando. Además, se conecta directamente con el tema de la eficiencia, con el producir más con menos”.

—En ese mismo eje, ¿cómo ves innovaciones que trabajan desde los residuos, como lo que impulsa Neogreen?

 “Totalmente. Todo lo que es transformar residuos en productos útiles es el mejor de los mundos. Estás generando valor desde algo que antes era un desecho”.

—Y en ese escenario más exigente, ¿cómo se posiciona hoy Chile en el agro global?

 “Chile tiene industrias globales muy relevantes: salmones, frutas, semillas, forestal. Ya no estamos tan atrás como antes. Hay áreas donde estamos al nivel o incluso adelante”.

—Finalmente, y volviendo al punto de partida, ¿qué le dirías a alguien que hoy está pensando en emprender en agricultura?

 “Que los límites se los pone uno y que lo más difícil, pero importante, es conocerse a uno mismo. Saber en qué eres bueno y en qué necesitas ayuda. Cuando logras esa claridad, avanzas mucho más rápido”.

2026

Lechería chilena: ¿hasta dónde llegará la intensificación?

La necesidad de producir más en una superficie limitada está impulsando la adopción de sistemas mixtos y estabulados. El médico veterinario y asesor Roberto Dünner analiza esta transformación y advierte que la competitividad futura dependerá de aprovechar las ventajas competitivas propias de cada predio.

Durante décadas, la imagen de la lechería chilena estuvo estrechamente ligada al pastoreo. Sin embargo, la creciente presión por producir más litros en una superficie limitada, junto con factores climáticos, económicos y de gestión, está llevando a muchos productores a replantear sus sistemas productivos.

Hoy, los modelos híbridos y estabulados ganan terreno en distintas zonas del sur del país, abriendo un debate sobre eficiencia, bienestar animal, sustentabilidad y rentabilidad.

Con una amplia trayectoria asesorando a importantes productores de las regiones de Los Ríos y Los Lagos, el médico veterinario Roberto Dünner ha seguido de cerca esta transformación.

En esta entrevista con Revista Coagra analiza las razones detrás de esta tendencia, los desafíos que implica y las oportunidades que podrían marcar el futuro de la lechería nacional.

—¿Cómo observa hoy la evolución del modelo pastoril y qué cambios estructurales están marcando al sector?

“Históricamente los sistemas han sido pastoriles, pero estos son cada vez más intensivos y comenzamos a ver sistemas híbridos con patios de alimentación de paso, estabulación parcial durante parte de la jornada en momentos específicos e incluso estabulación completa para algunos grupos.

Mientras la producción de leche crece levemente año a año, el número de productores disminuye, lo que se traduce invariablemente en más vacas por unidad de superficie.

Como ejemplo, la recepción de la industria mayor fue de 2.028 millones de litros en 2010 y de 2.371 millones de litros en 2025. Respecto del número de productores, existe un informe del Consorcio Lechero que indica 2.239 productores en 2018 y 2.036 en 2022. Por lo tanto, podríamos hablar de un crecimiento de la producción de un 1,1% anual, mientras que los productores disminuyen a una tasa de 2,2% anual.

Esto quiere decir que las vacas se están concentrando en menos productores a una tasa cercana al 1,1% por año, lo que obliga a analizar opciones de intensificación”.

—¿Cuáles son los principales factores productivos, climáticos, económicos o de gestión que están impulsando esta transición?

“Estamos obligados a analizar distintas opciones que hagan viable la intensificación. Esto significa soportar más vacas por hectárea y, normalmente, animales de mayor producción individual.

Creo que lo más importante al decidir de qué forma conducimos la intensificación es tener claras las ventajas competitivas del predio y, por supuesto, sus desventajas. Hay un lema de un legendario CEO de General Electric, Jack Welch que decía: ‘Si no tienes ventajas competitivas, no compitas’”.

Welch fue para muchos el mejor líder de su época. Como director general de General Electric, de 1981 a 2001, transformó una empresa conocida por sus electrodomésticos y bombillas a una corporación multinacional que se extendía a los servicios financieros y los medios de comunicación, además de los productos industriales”.

–¿Qué podemos llamar competitivo?

“Una ventaja competitiva es un atributo único y sostenible que permite a una empresa superar a sus rivales de manera consistente.

Una de las variables críticas para definir ventajas competitivas es la ubicación del predio y su disposición espacial. Esto generalmente está asociado al clima, a la disponibilidad de agua para riego y a la capacidad real de realizar un buen manejo del pastoreo por el diseño predial.

La ubicación también influye en la factibilidad de producir maíz para ensilaje en cantidad y calidad, así como de otros cultivos. Además, cuando el predio está cercano a centros poblados, las decisiones suelen estar fuertemente condicionadas por la comunidad aledaña”.

—Desde el punto de vista de la eficiencia productiva, ¿qué ventajas y desafíos presentan los sistemas de mayor confinamiento en comparación con los modelos tradicionales basados en pastoreo?

“Desde el punto de vista de la eficiencia, es decir, de la producción por vaca, de las vacas por hectárea y finalmente de los litros por hectárea, los sistemas con mayor confinamiento llevan la delantera.

Sin embargo, desde el punto de vista del margen por hectárea, estos sistemas no necesariamente son mejores. Dado que normalmente están asociados a vacas de mayor producción individual, dependen más de materias primas y concentrados, por lo que son menos resilientes.

En años en que la relación entre el precio de la leche y el costo de las materias primas es favorable, pueden generar altos márgenes. No obstante, cuando esa relación se estrecha o se invierte, son sistemas muy sensibles”.

—El bienestar animal es un aspecto cada vez más relevante para consumidores y productores. ¿Qué consideraciones deben tener las lecherías que avanzan hacia sistemas estabulados para asegurar altos estándares en esta materia?

“El diseño de los establos y de los free stall es fundamental y debe ser del más alto estándar. Los ahorros en esta materia terminan pasando la cuenta en el largo plazo.

Por otro lado, es muy relevante realizar un buen diseño del manejo de purines. Esto implica asociar el numero de ordeños que queremos hacer con la velocidad de ordeño de la sala, el tamaño de los grupos, el sistema de limpieza de patios y el sistema de irrigación de purines.

En todo el mundo, la capacidad de expansión de la lechería está determinada por las hectáreas disponibles para disponer estos purines.

En Irlanda, por ejemplo, la capacidad máxima se acaba de establecer en torno a 2,1 vacas por hectárea y, en un reciente viaje a Estados Unidos, observé relaciones similares, cercanas a una vaca por acre. Todo está determinado por los purines”.

—¿Cómo cambian las estrategias nutricionales y de alimentación en sistemas mixtos o estabulados, y cuáles son los principales desafíos para mantener la salud, productividad y longevidad del rebaño?

“En términos de desafíos, hay que tener presente que cualquier sistema que estabule vacas lecheras requiere una Declaración de Impacto Ambiental cuando se superan las 200 unidades animales durante 30 días o más.

En relación con la nutrición, como normalmente se trata de vacas de mayor mérito genético, existen varias implicancias: mayor participación de materias primas, utilización de PMR o TMR, mayor uso de aminoácidos protegidos, grasas by pass, aditivos y otras herramientas nutricionales.

En materia de salud, hay que considerar una mayor prevalencia de accidentes, problemas de sanidad mamaria y eventualmente cojeras, si no se realiza un manejo adecuado”.

—La implementación de estos modelos suele requerir inversiones importantes en infraestructura y equipamiento. ¿Qué elementos deberían evaluar los productores antes de tomar la decisión de avanzar hacia sistemas más intensivos?

“Hay que considerar que, cuando se estabula, se están invirtiendo cerca de tres millones de pesos por vaca. Si antes tenía 2,5 vacas por hectárea, significa que ahora tengo aproximadamente 7,5 millones de pesos más en capital invertido por hectárea.

El análisis correcto debería apuntar a buscar un retorno sobre el capital cercano al 10%, lo que implica generar un margen anual por hectárea superior en $750.000 respecto del que tenía anteriormente. Y eso no resulta tan fácil”.

—Pensando en los próximos diez años, ¿cómo imagina la lechería chilena del futuro y qué tecnologías o herramientas serán determinantes para mantener la competitividad del sector?

“Vuelvo al lema que expuse al comienzo de la entrevista: ‘Si no tienes ventajas competitivas, no compitas’”.

A mi parecer, existen países o zonas agroclimáticas que tienen ventajas competitivas muy superiores a las del sur de Chile para migrar hacia sistemas de confinamiento, salvo excepciones

Esto está dado especialmente por el acceso a materias primas de menor costo, producciones de maíz para ensilaje o grano significativamente mayores, disponibilidad de subproductos en cantidad, calidad y precios distintos, además de menores costos de infraestructura y tecnología.

Por lo tanto, sería muy cuidadoso en la toma de decisiones y, en primer lugar, explotaría nuestras propias ventajas competitivas”.

2026

Insumos para la lechería: riesgos y oportunidades para los próximos años

Los conflictos geopolíticos, los factores climáticos y la creciente intensificación de los sistemas productivos están redefiniendo el mercado de materias primas para alimentación animal. Guillermo Ruiz Tagle, Comercial Zona Sur de Graneles de Chile S.A., analiza los aspectos que hoy influyen en la disponibilidad, el abastecimiento y los precios.

Los mercados internacionales de granos y oleaginosas atraviesan un período de relativa estabilidad, aunque continúan expuestos a factores geopolíticos, climáticos y comerciales que pueden modificar rápidamente las condiciones de abastecimiento y precios. Al mismo tiempo, la lechería chilena avanza hacia sistemas productivos cada vez más intensivos, impulsando una mayor demanda de materias primas y subproductos para alimentación animal.

En este escenario, comprender las tendencias que marcan el mercado resulta clave para la toma de decisiones de productores y asesores. Sobre este tema conversamos con Guillermo Ruiz Tagle, Comercial Zona Sur de Graneles de Chile S.A., quien entrega su visión sobre la evolución de los principales insumos utilizados por la industria lechera, el impacto de los conflictos internacionales en el comercio global y los desafíos que enfrentará el sector en los próximos años.

1.    Del récord de cosechas a una posible recuperación de precios

Para Ruiz Tagle, los mercados de granos y oleaginosas han comenzado a estabilizarse luego de un período de ajustes a la baja, mostrando una tendencia relativamente estable, aunque con cierto sesgo alcista hacia el mediano plazo.

La liquidación de posiciones especulativas y la incertidumbre financiera explicaron gran parte de las correcciones observadas durante los últimos meses. Sin embargo, hoy el foco vuelve a estar puesto en los fundamentales del mercado, particularmente en las variables de oferta y demanda.

Entre los factores más relevantes destaca el récord de cosechas en Brasil y Argentina. La abundante oferta de maíz y soya proveniente de ambos países está presionando los precios FOB, contribuyendo a mantener valores competitivos en los mercados internacionales.

A ello se suma una demanda más moderada desde China, principal importador mundial de granos, lo que ha generado mayores saldos exportables y ha limitado presiones alcistas de corto plazo.

Otro elemento relevante es la normalización gradual de la logística internacional. La disminución de algunas tensiones en rutas estratégicas para el comercio marítimo ha contribuido a reducir costos asociados al transporte y mejorar las condiciones para países importadores como Chile.

No obstante, el especialista advierte que las proyecciones preliminares para la temporada 2026/27 apuntan a una menor producción global debido a ajustes en superficie sembrada y posibles riesgos climáticos, escenario que podría reducir los stocks finales y sostener una tendencia alcista de fondo.

2.    La geopolítica sigue influyendo en los costos

Aunque actualmente los mercados prestan mayor atención a los fundamentos productivos, los conflictos internacionales continúan teniendo efectos relevantes sobre el abastecimiento de materias primas.

Según explica Ruiz Tagle, tanto las tensiones en Medio Oriente como la prolongación del conflicto entre Rusia y Ucrania han impactado los costos de importación hacia Chile, afectando directamente las cadenas de suministro.

Uno de los efectos más visibles ha sido el aumento de las tarifas marítimas, que durante los últimos meses registraron incrementos de entre 20% y 25%, impulsados por mayores costos de combustible, primas de seguro y ajustes en la disponibilidad de flota.

A ello se suma un fenómeno menos visible, pero igualmente relevante: el desplazamiento de la demanda internacional hacia Sudamérica. Muchos países que tradicionalmente se abastecían desde la región del Mar Negro han incrementado sus compras en Brasil y Argentina, aumentando la presión sobre la oferta exportable de estos orígenes.

Como consecuencia, las bases en origen se han fortalecido y parte de los beneficios derivados de menores precios internacionales se han visto compensados por un mayor costo de acceso a la mercadería disponible.

“El mercado ya ha incorporado gran parte de esta incertidumbre geopolítica en los precios. Por eso, hoy los factores relacionados con la oferta, la demanda y la logística vuelven a tener un rol más determinante”, señala.

3.    Sudamérica, una ventaja para el abastecimiento de Chile

Pese a los riesgos inherentes al mercado, Ruiz Tagle considera que el escenario actual también presenta oportunidades relevantes para la lechería chilena.

En los últimos años, Sudamérica ha consolidado su posición como principal proveedor de materias primas para Chile. En particular, Argentina destaca por sus elevados volúmenes de producción, diversidad de productos y ventajas logísticas, factores que han permitido mantener un flujo constante de abastecimiento.

La creciente profesionalización de la industria lechera también ha impulsado estrategias de compra más eficientes y una mayor integración con los mercados internacionales.

Según explica el especialista, el aumento del consumo de materias primas por parte de sistemas productivos más intensivos ha llevado a los importadores a incrementar la frecuencia de los embarques hacia la zona centro-sur del país, generando una oferta más constante y reduciendo riesgos de desabastecimiento.

Asimismo, el desarrollo de herramientas de gestión comercial y estrategias de cobertura ha permitido a productores y empresas enfrentar de mejor manera la volatilidad de los mercados.

“La disponibilidad de producto entrega tranquilidad operativa, pero la clave está en aprovechar las oportunidades de compra cuando las condiciones son favorables”, comenta.

4.    Clima y demanda global marcarán el futuro

Al proyectar la evolución de los mercados durante los próximos años, Ruiz Tagle identifica tres factores principales: clima, ciclos agrícolas y geopolítica.

La creciente frecuencia de fenómenos climáticos extremos, como sequías prolongadas, lluvias fuera de temporada y variaciones bruscas de temperatura, está aumentando la incertidumbre productiva en las principales regiones agrícolas del mundo.

Esto obliga a los productores a incorporar nuevas tecnologías, mejorar la eficiencia de sus procesos y adaptarse a escenarios cada vez menos predecibles.

A nivel de mercado, la evolución de las siembras, los rendimientos y los stocks finales continuará siendo determinante para la formación de precios. En un contexto de márgenes más estrechos, pequeños cambios en la superficie cultivada pueden generar impactos significativos sobre la oferta global.

A ello se suma el rol de China, cuyo comportamiento seguirá siendo clave para los mercados internacionales. Variaciones en su demanda, en sus políticas de abastecimiento o en sus niveles de stock pueden provocar movimientos importantes en los precios de granos y oleaginosas.

“Estamos avanzando hacia un escenario donde la oferta es más incierta, la demanda más dinámica y los shocks externos más frecuentes. La volatilidad llegó para quedarse”, afirma.

5.    La intensificación de la lechería cambia las necesidades nutricionales

Mientras los mercados globales evolucionan, la propia lechería chilena también está viviendo una transformación profunda.

Los sistemas exclusivamente pastoriles han ido dando paso a modelos mixtos y estabulados, donde la nutrición adquiere una importancia creciente para alcanzar mayores niveles de productividad.

Ruiz Tagle sostiene que los productores gestionan hoy sus lecherías con una visión cada vez más empresarial, incorporando planificación, análisis de datos, innovación y decisiones estratégicas orientadas a maximizar la eficiencia.

Este proceso ha impulsado dietas más sofisticadas y de mayor costo, pero que permiten incrementar la producción de leche por vaca y mejorar parámetros clave como los sólidos lácteos.

Como consecuencia, la demanda de materias primas y subproductos para alimentación animal ha crecido de manera sostenida, fortaleciendo a su vez el flujo de importaciones y la disponibilidad de insumos en las distintas zonas productivas del país.

6.    Anticiparse será la principal ventaja competitiva

De cara a los próximos años, el especialista considera que uno de los principales desafíos será responder a requerimientos nutricionales cada vez más exigentes, propios de sistemas productivos de alta intensificación.

Para ello, será fundamental fortalecer la coordinación entre productores, asesores y proveedores de insumos, permitiendo anticipar cambios en las formulaciones nutricionales y aprovechar oportunidades comerciales en los mercados internacionales.

En este contexto, la planificación adquiere un valor estratégico. Identificar períodos de alta disponibilidad, como las cosechas de maíz en Argentina y Brasil, puede generar ventajas importantes en términos de costos y abastecimiento.

Finalmente, Ruiz Tagle enfatiza que la mejor herramienta para enfrentar la incertidumbre es la información. “Hoy existe acceso a múltiples fuentes de información y una mayor transparencia en los mercados. La recomendación es tomar decisiones informadas, diversificar momentos de compra y gestionar el riesgo de manera estratégica. No se trata de eliminar la volatilidad, sino de aprender a convivir con ella y aprovechar las oportunidades que genera”, concluye.

2026

Cómo la economía circular comienza a transformar el agro chileno

Distintas iniciativas están cambiando la forma en que el sector entiende sus desechos. Expertos coinciden en que esto dejó de ser una tendencia ambiental y comenzó a instalarse como una necesidad productiva, cultural y estratégica para el futuro del rubro.

Envases abandonados en predios, restos orgánicos enviados a rellenos sanitarios o subproductos industriales sin valorización formaron parte de una escena habitual en el mundo agro. Sin embargo, ese paradigma comienza a cambiar.

Impulsada por nuevas exigencias regulatorias, presión de los mercados internacionales y una creciente conciencia ambiental, la economía circular avanza con fuerza en la agricultura chilena. Aquí se destacan algunas iniciativas.

CampoLimpio: cerrar el ciclo de los envases agrícolas

Uno de los cambios más profundos que vive hoy el agro tiene relación con la manera en que entiende sus residuos. Para Francisca Gebauer, directora ejecutiva de CampoLimpio, la economía circular obliga a dejar atrás la idea de que el desecho representa el final del proceso productivo.

“Durante mucho tiempo, el residuo fue simplemente el fin del camino. La economía circular propone exactamente lo contrario: que no existe un fin, sino ciclos donde cada material puede reincorporarse”, plantea.

CampoLimpio nació hace más de 25 años, impulsado por la propia industria fitosanitaria, ante una problemática que comenzaba a hacerse evidente, con miles de envases de productos agrícolas que terminaban abandonados en campos y predios, sin un sistema formal para su manejo.

Con la entrada en vigencia de la Ley REP, la iniciativa evolucionó hasta convertirse en el único sistema de gestión de envases agroindustriales autorizado por el Ministerio del Medio Ambiente. Actualmente opera con una red de centros fijos y puntos móviles distribuidos a lo largo del país, donde los agricultores pueden entregar gratuitamente sus envases luego de realizar el Triple Lavado, procedimiento que permite transformar un residuo peligroso en un material reciclable.

Según Gebauer, uno de los avances más relevantes ha sido cultural. “Hoy hay productores que conocen el Triple Lavado, saben dónde está el punto de recolección más cercano y utilizan el sistema de manera habitual. Hace veinte años esa conversación prácticamente no existía”, afirma.

Sin embargo, advierte que aún existen desafíos importantes. La dispersión geográfica del agro chileno, las brechas de información y la necesidad de fortalecer la coordinación entre instituciones siguen dificultando una adopción más transversal.

Aun así, se muestra optimista respecto del futuro. “Veo un sector que avanza y madura en su comprensión de la sostenibilidad, entendiendo que competitividad y responsabilidad ambiental deben ir de la mano”, sostiene.

Infood Protein: residuos orgánicos convertidos en bioinsumos

La economía circular también comienza a abrir espacio a nuevas soluciones biotecnológicas dentro de la agricultura. Ese es el caso de Infood Protein, empresa fundada por tres científicos que decidieron mirar los residuos orgánicos desde otra perspectiva.

Fernando Jabalquinto, CEO de la compañía, explica que el punto de partida fue comprender que muchos desechos contienen valor aún no aprovechado. “Antes la pregunta era cómo deshacerse de un residuo. Hoy la pregunta es qué valor tiene eso que estoy botando”, señala.

La empresa trabaja con mosca soldado negro, un insecto capaz de transformar residuos orgánicos en proteína para alimentación animal y bioestimulantes agrícolas.

Más allá de la innovación tecnológica, Jabalquinto enfatiza que el principal cambio está en la lógica productiva. “La naturaleza no entiende el concepto de residuo; todo se transforma. El desafío es aprender a observar esos procesos y convertirlos en soluciones reales para la agricultura”, comenta.

En un contexto de cambio climático y presión sobre los recursos, cree que Chile tiene la oportunidad de posicionarse como un referente en agricultura tecnológica y circular. “Tenemos condiciones para exportar no solo fruta, sino también tecnología agrícola y conocimiento”, proyecta.

Neogreen: bioestimulantes desde la industria salmonera

Otra industria que comienza a integrarse a los ciclos productivos agrícolas es la salmonicultura. Desde Neogreen, empresa chilena dedicada al desarrollo de bioestimulantes, buscan transformar excedentes salmoneros en soluciones orientadas a regenerar suelos y fortalecer la resiliencia de los cultivos.

Francisco Ascui, CEO de la compañía, explica que la propuesta responde a dos problemáticas cada vez más visibles: la degradación de los suelos y el estrés climático que enfrentan las plantas.

“El agricultor hoy necesita producir más con menos agua y en condiciones mucho más exigentes”, señala.

Los productos desarrollados por Neogreen utilizan materia prima proveniente 100% de salmón chileno originalmente destinado a consumo humano. A partir de ese origen generan bioestimulantes ricos en aminoácidos, materia orgánica y compuestos activos que pueden aplicarse tanto al suelo como vía foliar.

Ascui destaca que el componente circular no es un relato accesorio, sino parte central del modelo. “Tomamos excedentes de la industria salmonera y los transformamos en un insumo que vuelve a la tierra. El ciclo se cierra de manera muy concreta”, afirma.

Aunque reconoce que todavía existen barreras culturales y desconocimiento respecto de este tipo de soluciones, asegura que la demanda por herramientas más sostenibles seguirá creciendo, impulsada tanto por los mercados internacionales como por las propias necesidades productivas del agro.

“El productor primero mira resultados y costos, pero cada vez hay más presión desde exportadoras, retailers y consumidores sobre cómo se producen los alimentos”, comenta.

ProREP: articular la cadena para reciclar más

Desde la mirada de los sistemas de gestión, Lucile Richard, jefa de economía circular de ProREP, sostiene que avanzar hacia una economía circular requiere coordinación entre empresas, sistemas de gestión, autoridades y generadores.

A su juicio, la Ley REP abrió una conversación que antes prácticamente no existía, obligando a las compañías a revisar sus estrategias y asumir responsabilidad sobre los residuos que generan directa o indirectamente.

“Las empresas comprometidas han iniciado un trabajo profundo en toda su cadena de valor, instalando capacidades internas y desarrollando proyectos que permitan minimizar impactos”, explica.

Sin embargo, advierte que el agro aún enfrenta desafíos relevantes para avanzar hacia una gestión realmente circular y eficiente. El principal, asegura, sigue siendo la educación.

“Los residuos deben ser tratados como materiales desde el momento en que se generan, siendo correctamente segregados y almacenados para conservar su reciclabilidad”, plantea.

Para avanzar, ProREP trabaja actualmente en distintos proyectos orientados a la valorización de residuos que hoy no cuentan con soluciones de reciclaje espontáneo, incluyendo las campañas piloto AgroCircular, de la cuales Coagra ha sido parte, para la valorización de sacos y maxisacos agrícolas. La iniciativa ya suma dos pilotos que superaron las expectativas y actualmente prepara una tercera versión para noviembre.

El objetivo es reincorporar polipropileno de buena calidad a la cadena productiva, evitando que estos materiales terminen quemados o degradándose en suelos y cursos de agua.

Richard considera que el avance de la economía circular requerirá fortalecer simultáneamente la infraestructura, la fiscalización y la capacitación. “Es un cambio muy profundo y progresivo, donde cada eslabón de la cadena debe adaptarse”, sostiene.

Talca: compostaje urbano para devolver vida al suelo

La economía circular también comienza a instalarse desde los territorios. En Talca, el municipio impulsa una planta de compostaje que busca transformar residuos orgánicos domiciliarios y restos vegetales en compost para áreas verdes y uso agrícola.

Mariana Fuentes, directora de planificación municipal, explica que el proyecto forma parte de una estrategia de sostenibilidad iniciada hace varios años, incluso antes de la entrada en vigencia de varias normativas ambientales.

La iniciativa comenzó con programas de reciclaje domiciliario y posteriormente evolucionó hacia el tratamiento de residuos orgánicos, considerando que más del 50% de la basura generada en los hogares corresponde a este tipo de material.

Actualmente, el piloto trabaja principalmente con residuos provenientes de la Macroferia de Talca y podas urbanas. Solo durante noviembre y diciembre de 2025, la planta procesó 119 toneladas de residuos orgánicos.

“La idea es que esos residuos vuelvan convertidos en sustrato útil para áreas verdes y, más adelante, también para los vecinos”, explica.

La planta funciona mediante un sistema de ventilación forzada que acelera el proceso de compostaje, reduciendo los tiempos de transformación desde nueve meses a cerca de dos meses.

Fuentes subraya que uno de los mayores aprendizajes ha sido entender que la economía circular requiere cambios de hábitos y procesos de largo plazo. “La comunidad necesita certezas, educación y soluciones concretas. Cuando eso ocurre, las personas se involucran”, afirma.

1 2 3 … 7 8
Privacy Settings
We use cookies to enhance your experience while using our website. If you are using our Services via a browser you can restrict, block or remove cookies through your web browser settings. We also use content and scripts from third parties that may use tracking technologies. You can selectively provide your consent below to allow such third party embeds. For complete information about the cookies we use, data we collect and how we process them, please check our Privacy Policy
Youtube
Consent to display content from - Youtube
Vimeo
Consent to display content from - Vimeo
Google Maps
Consent to display content from - Google
Spotify
Consent to display content from - Spotify
Sound Cloud
Consent to display content from - Sound
Oportunidades
Seguimiento diesel
Sucursales
Portal Clientes