
Tras años de reconversión varietal y ajuste de superficie, el sector entra en una etapa más madura, con variedades consolidadas y productores cada vez más especializados. Para el presidente ejecutivo de Uvanova, el desafío ya no está tanto en seguir reinventando el huerto, sino en una mejora continua de la productividad, el embalaje, la poscosecha y la logística para sostener la competitividad.
La uva de mesa chilena viene de atravesar una de las transformaciones más profundas de su historia. El recambio varietal, la salida de superficie y la presión competitiva de nuevos actores modificaron un negocio que durante décadas tuvo a Chile como protagonista indiscutido en los mercados internacionales.
Las cifras muestran la magnitud del ajuste. De acuerdo con el Catastro Frutícola Odepa-Ciren, la superficie nacional de vid de mesa alcanzó 31.326 hectáreas en 2025, muy por debajo de las más de 45 mil hectáreas registradas cinco años antes. Sin embargo, el proceso parece estar entrando en una fase distinta: una industria más acotada, pero también más especializada y con una oferta varietal que comienza a decantar.
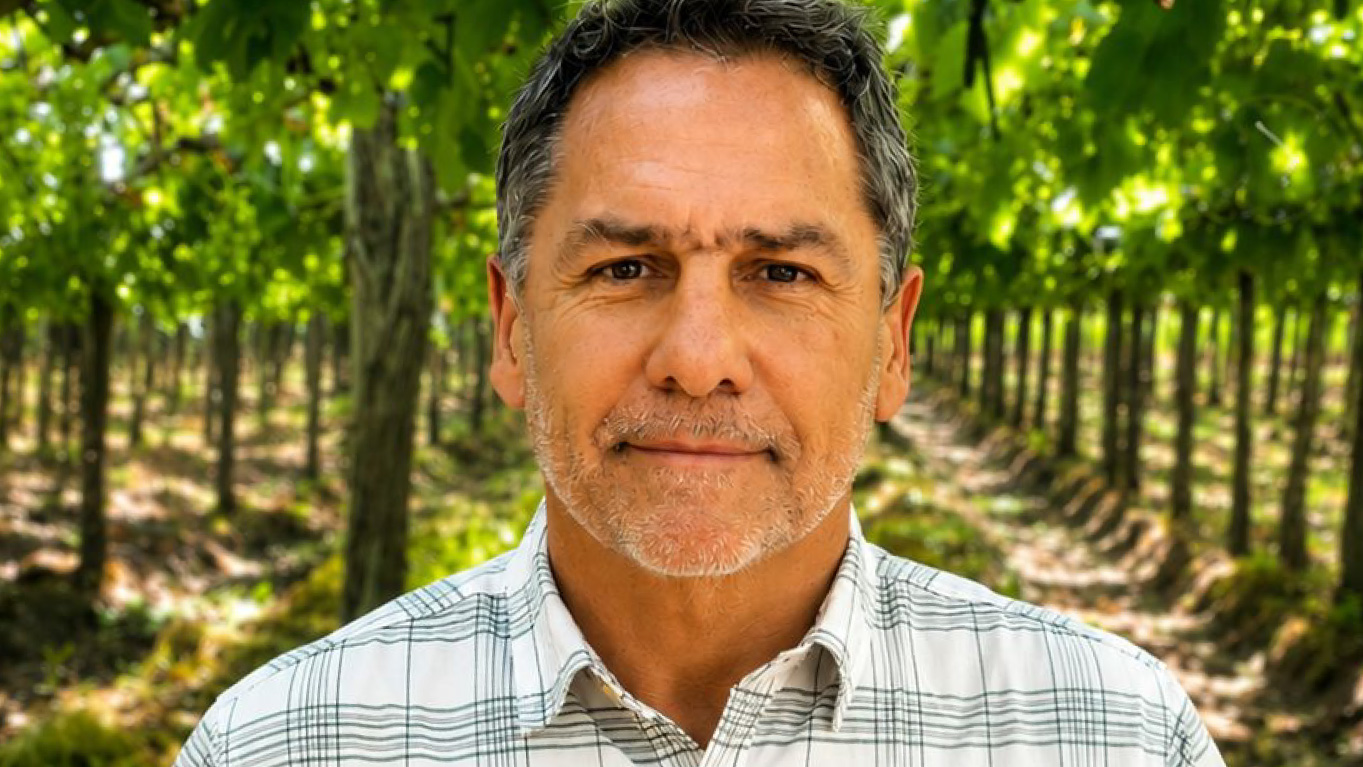
En ese contexto, Rafael Rodríguez, presidente ejecutivo de Uvanova, plantea que Chile ya tiene varias de las piezas necesarias para sostener su posición: productores especializados, capital humano reconocido internacionalmente y una paleta de variedades que ha ido demostrando cuáles funcionan comercial y productivamente.
El desafío, dice, está ahora en otra parte. “Lo más impactante que podemos hacer en el corto plazo es mejorar nuestro proceso de cosecha, embalaje y poscosecha, además de apuntar hacia una logística eficiente y confiable; no solo negociar tarifas”, afirma.
La mirada cobra especial relevancia en una temporada en que la uva de mesa sigue siendo una de las principales especies exportadas por Chile. Según Odepa, al 30 de mayo de 2026 los envíos de uva acumulaban 472 mil toneladas, por US$842 millones FOB, aunque con una baja de 13,7% en volumen respecto de la temporada anterior. Estados Unidos se mantuvo como el principal destino, concentrando más de la mitad del volumen exportado.
Respecto a las plantaciones, según Rodríguez, “tras caer desde las cerca de 48 mil hectáreas que llegó a tener Chile, la superficie de uva de mesa que se trabaja efectivamente para exportación se habría estabilizado actualmente en un rango de entre 22 mil y 24 mil hectáreas”.
Sin embargo, para el asesor el foco no debe estar en cuánto crece o disminuye la superficie. La industria, asegura, está encontrando un nuevo punto de equilibrio y puede convivir con Perú y otros proveedores, siempre que sea capaz de asegurar la calidad y condición con la que su fruta llega al consumidor.
—¿Qué rol juega Uvanova en la industria de la uva de mesa y qué espacio busca ocupar?
“Uvanova nació como un puente comunicante, de ahí la transversalidad de sus miembros. Si bien existen muy buenas organizaciones en la industria, faltaba una conexión más fluida entre productores, exportadores, proveedores de insumos, servicios y asesores. Nuestro rol es contribuir a mantener alineada e informada a toda la cadena, a través de seminarios técnico-comerciales, publicaciones, participación en encuentros de la industria y colaboración en proyectos de investigación, tanto en Chile como internacionalmente.
Hoy buscamos mantener enfocados a los productores en los aspectos más relevantes de la producción, orientarlos sobre las variedades que están funcionando mejor, las zonas donde pueden ser más productivas y el desarrollo de sus paquetes tecnológicos. Al mismo tiempo, buscamos transmitir a la industria de agroinsumos cuáles son las necesidades actuales y futuras de la uva de mesa.
También monitoreamos los mercados y las proyecciones de otros países proveedores, además de estar atentos a las contingencias de cada temporada, difundiendo información y poniendo sobre la mesa los temas que requieren mayor prioridad. Todo apunta a una industria más sólida, informada y coordinada”.
—Chile ha avanzado fuertemente en un recambio varietal. ¿El mercado todavía da espacio para una nueva ola de renovación genética o la paleta actual permite proyectarse a largo plazo?
“La paleta de variedades es bastante amplia y ha ido decantando. En algún momento aparecieron muchas variedades nuevas, pero no todas se adaptaban a nuestros estándares de productividad y poscosecha. Adicionalmente, el mercado también ha ido seleccionando a un grupo bastante reducido. Si uno proyecta la industria, probablemente el 80% de la producción se va a explicar por seis o siete variedades”.
—¿Cuáles están en el top?
“En blancas, Autumn Crisp y Sweet Globe son las que lideran. En rojas, Allison y Sweet Celebration tienen una posición muy importante. En negras no hay un liderazgo tan marcado y es un segmento que se ha reducido. Luego está el nicho de las variedades de sabor, donde Cotton Candy y Candy Hearts son algunas de las representantes más consolidadas. Hay muchas más, pero si hablamos del gran porcentaje de la uva que Chile, Perú, Sudáfrica y Australia van a exportar en los próximos años, esas son las variedades que marcarán el volumen”.
—Más allá de las variedades, ¿cuáles son los principales desafíos para recuperar competitividad y rentabilidad?
“En Chile el tema varietal ya está bastante decantado. También se han ido quedando productores especializados, que saben producir fruta y que han hecho este proceso de reconversión. Donde podemos generar un impacto más inmediato es en la mejora del proceso de cosecha, embalaje y poscosecha.
Chile tiene gente que lo está haciendo muy bien, pero todavía hay productores que tienen mucho por mejorar en esos procesos. Y eso nos puede impactar muy positiva y directamente en los resultados a través de una mejora en la condición de llegada de la fruta a destino”.
—Después de años de reconversión y ajuste, ¿qué está ocurriendo con las nuevas plantaciones y la superficie destinada a exportación?
“No tenemos una cifra exacta, porque en esta especie es difícil determinar con precisión cuánta superficie está efectivamente trabajando para exportación. Pero, considerando las variedades licenciadas y la información disponible en la industria, yo diría que la superficie de uva de mesa que hoy se trabaja para exportación debe estar entre las 22 mil y 24 mil hectáreas.
Es un número que debería mantenerse bastante estable en los próximos años, porque se está produciendo un recambio equilibrado entre lo que se deja de trabajar para exportación y lo que se está plantando.
En algún momento llegamos a tener cerca de 48 mil hectáreas de uva de mesa, pero la situación hoy es distinta. Lo que está quedando tiene buenas producciones, variedades que se venden bien y productores cada vez más especializados. Chile puede mantener una superficie en ese rango y un volumen de fruta que seguirá siendo relevante”.
—¿Cómo están viendo hoy a Perú? ¿Es un competidor directo o existen oportunidades de complementariedad?
“Perú ha tenido un desarrollo muy importante y, en el caso de la uva de mesa, gran parte de ese desarrollo se ha hecho de la mano de asesores chilenos. Hoy tienen muy buena productividad y, en promedio, están sacando más cajas que nosotros.
Pero tampoco es un crecimiento apabullante e ilimitado. En el norte, especialmente en Piura, hay factores climáticos periódicos que generan una alta variabilidad entre temporadas, y en Ica también existen limitaciones por agua y competencia con otros cultivos, que modera el crecimiento.
Por ahora somos absolutamente complementarios. Entre Chile y Perú seguimos moviéndonos en torno a los 135 o 140 millones de cajas cada año. Hay períodos en que existe un mayor choque de oferta, pero Chile tiene una ventana que se mueve principalmente hacia febrero, marzo y abril, entre lo que produce Perú y lo que hace México para Norteamérica y lo que hacen Perú, Sudáfrica y la India para la Unión Europea.
Chile es un proveedor estratégico para cualquier cadena de retail que quiera tener uva de mesa en sus anaqueles las 52 semanas del año. Los eventos climáticos han demostrado lo frágiles que son las zonas de producción tropical. Por eso es importante contar con proveedores de distintas zonas productivas. Chile tiene un espacio bien ganado”.
—¿Qué tan rápido está incorporando la industria tecnologías como la inteligencia artificial y la automatización?
“La inteligencia artificial es algo transversal, no solo para la industria de la fruta. Estamos todos trabajando con más información, haciendo procesos más rápidos y completos y utilizando herramientas que permiten tener datos desde el campo de manera mucho más inmediata”.
En tecnología de producción tenemos un buen nivel en riego, aplicaciones y manejo de información. Donde todavía existe una mayor dependencia de las personas es en las labores más delicadas en el manejo productivo, especialmente en el campo y en el packing.
La automatización en uva probablemente avanzará más lento que en otras especies, pero se están adoptando tecnologías que permiten mejorar los procesos y obtener un mejor producto”.
—Pensando en los próximos cinco o diez años, ¿qué tendría que ocurrir para que Chile mantenga una posición sólida y rentable en los mercados internacionales?
“Creo que la industria ya está ganando una posición sólida y rentable. El desafío ahora es que Chile, Perú, México, California y los distintos países proveedores logremos estandarizar la calidad, condición y experiencia de consumo con que llegamos al cliente final.
Para Chile y Perú esto es más desafiante, porque nuestra fruta debe viajar más días. En nuestro caso, además, existen exigencias como la fumigación para determinados mercados. Aun así, contamos con condiciones de producción, sabor y calidad de fruta muy competitivas. Si logramos llegar con una calidad de consumo similar y consistente, el consumo puede seguir creciendo. Las nuevas variedades han contribuido a ello y la uva mantiene una posición fuerte entre las frutas más consumidas.
Chile tiene fortalezas importantes: un clima mediterráneo, productores de primer nivel, capital humano altamente valorado y una industria madura que hoy sabe mejor qué variedades funcionan y cuáles no. Ahora debemos seguir avanzando en productividad, cosecha y poscosecha, y especialmente en logística, para acortar de manera efectiva y confiable la distancia que nos separa de los mercados. Ahí todavía tenemos una oportunidad importante de ganar competitividad”.